Семейная ипотека в Улан-Удэ

Все фильтрыСемейнаяС господдержкойВторичное жильёНовостройкиСтроительство домаРефинансирование
Найдено 5 программ в Улан-Удэ
★ 4.5 оценка редакции
Ставкаот 5,89 %
Суммадо 12 млн ₽
Платёж в месяцот 45 390 ₽
Ставка ниже 6% за счёт субсидии банка
Семейная ипотекаС господдержкойНовостройкиСтроительство домаМожно с маткапиталом
Лицензия ЦБ № 963
★ 4.7 оценка редакции
Ставкаот 6 %
Суммадо 30 млн ₽
Платёж в месяцот 45 794 ₽
Сверхлимит до 30 млн ₽ по рыночной ставке на часть суммы
Семейная ипотекаС господдержкойНовостройкиМожно с маткапиталомОнлайн-заявка
Лицензия ЦБ № 1326
★ 4.6 оценка редакции
Ставкаот 6 %
Суммадо 12 млн ₽
Платёж в месяцот 45 794 ₽
Оформление сделки онлайн через ДомКлик
Семейная ипотекаС господдержкойНовостройкиСтроительство домаМожно с маткапиталомОнлайн-заявка
Лицензия ЦБ № 1481
★ 4.4 оценка редакции
Ставкаот 6 %
Суммадо 12 млн ₽
Платёж в месяцот 45 794 ₽
Покупка квартиры в новостройке или готового дома
Семейная ипотекаС господдержкойНовостройкиМожно с маткапиталом
Лицензия ЦБ № 1000
★ 4.4 оценка редакции
Ставкаот 6 %
Суммадо 12 млн ₽
Платёж в месяцот 45 794 ₽
Банк-оператор госпрограмм: в том числе ИЖС
Семейная ипотекаС господдержкойНовостройкиСтроительство домаМожно с маткапиталомОнлайн-заявка
Лицензия ЦБ № 2312

Семейная ипотека в Улан-Удэ: разбор редакции

Редакция «Банкознай»
Разбираем условия по открытым тарифам организаций.

Семейная ипотека: кому и на что

Семейную ипотеку дают семьям с детьми по правилам, которые устанавливает государство: оно компенсирует банку разницу между льготной и рыночной ставкой. Условия по возрасту детей и по регионам менялись несколько раз, поэтому актуальные требования стоит сверить на дату заявки — у банка или на сайте оператора программы, ДОМ.РФ.

Льготная ставка действует в пределах лимита суммы, который для столичных регионов выше. Купить можно жильё в новостройке у застройщика или построить дом; вторичный рынок программа допускает лишь в отдельных случаях. Один человек может получить такую ипотеку один раз.

Когда семейная ипотека действительно подходит

Льготная программа выгодна не каждой семье, поэтому сначала стоит сопоставить свою ситуацию с её условиями.

  • В семье есть ребёнок подходящего по условиям программы возраста, а вы планируете купить квартиру в новостройке или построить дом.
  • Платёж по обычной ипотеке для вас тяжёл, а сниженная ставка заметно уменьшает ежемесячную нагрузку на семейный бюджет.
  • Вы ещё не использовали право на такую ипотеку: одному человеку её дают один раз, поэтому момент лучше выбирать осознанно.
  • У вас есть материнский капитал, который можно направить на первый взнос или на погашение ипотеки и уменьшить долг.
  • Вы собираетесь жить в этом жилье много лет: кредит долгий, и ранняя продажа объекта усложнит все расчёты.

Как выбрать банк и предложение по семейной ипотеке

Ставка по программе у банков, как правило, близка, поэтому различия чаще кроются в сопутствующих условиях.

  • Сравнивайте не только ставку, но и полную стоимость кредита: она указана в рамке на первой странице договора.
  • Уточните, как меняется ставка без страхования жизни: оно добровольное, но отказ от него может сделать кредит дороже.
  • Проверьте, подходит ли объект под программу: застройщик и проект должны отвечать требованиям, а вторичное жильё допускается лишь в отдельных случаях.
  • Сравните размер первого взноса и требования к заёмщикам и созаёмщикам в нескольких банках до подачи заявки.

Не вносите задаток застройщику, пока банк не подтвердил, что объект подходит под программу: если в кредите откажут, вернуть уплаченные деньги бывает непросто.

Сравнение условий в Улан-Удэ

Организация и продуктСтавкаСуммаПервый взнос
Семейная ипотека
Альфа-Банк
от 6 %до 30 млн ₽от 20,1 %
Семейная ипотека
Сбербанк
от 6 %до 12 млн ₽от 20,1 %
Семейная ипотека
Совкомбанк
от 5,89 %до 12 млн ₽от 20,01 %
Семейная ипотека
ВТБ
от 6 %до 12 млн ₽от 20,1 %
Семейная ипотека
ДОМ.РФ Банк
от 6 %до 12 млн ₽от 20,1 %

Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.

Как оформить семейную ипотеку по шагам

  1. 1 шагСверьте актуальные условия программы на дату заявки в банке или у оператора
  2. 2 шагОцените бюджет: ежемесячный платёж, первый взнос и расходы на страхование
  3. 3 шагПодберите объект и уточните в банке, подходит ли он под программу
  4. 4 шагПодайте заявку с документами в банк и дождитесь решения
  5. 5 шагОформите страхование залога, подпишите договор и зарегистрируйте сделку и ипотеку
  6. 6 шагПосле покупки оформите налоговый вычет и сохраните график платежей

Какие документы понадобятся для семейной ипотеки

  1. Паспорта заёмщика и созаёмщиков, а также СНИЛС, которые банк обычно просит в первую очередь.
  2. Свидетельства о рождении детей, подтверждающие право семьи на участие в программе.
  3. Свидетельство о браке, если супруг или супруга выступает созаёмщиком или поручителем.
  4. Документы о доходах и занятости: справка с работы или выписка о доходах, перечень зависит от банка.
  5. Документы на объект: договор с застройщиком или проект и разрешения при строительстве дома.
  6. Сведения о материнском капитале, если вы планируете направить его на первый взнос или погашение.

Частые ошибки при оформлении семейной ипотеки

  • Ориентироваться только на ставку и не смотреть на полную стоимость кредита, из-за чего переплата оказывается больше ожидаемой.
  • Выбирать объект до проверки условий программы: если жильё не подходит, банк откажет, а время и задаток могут быть потеряны.
  • Отказываться от страхования жизни, не уточнив последствия: банк вправе повысить ставку, и платёж вырастет на весь срок.
  • Использовать право на льготную ипотеку без расчёта: повторно её одному человеку не дадут, и позже условия могут оказаться лучше.

Итоги: стоит ли брать семейную ипотеку

Семейная ипотека подходит тем, кто покупает новостройку или строит дом и может подтвердить право на льготу. Выгода зависит не только от ставки, но и от страховки, первого взноса и срока. Сверяйте условия на дату заявки и считайте полную стоимость кредита.
  • Проверьте объект на соответствие программе до задатка.
  • Сравните полную стоимость кредита в нескольких банках.
  • Не забудьте оформить налоговый вычет после покупки.
Предложений в Улан-Удэ5
Организаций5 банков
Лучшие условияставки от 5,89 % и первый взнос от 20,01 %

Как выбрать ипотеку в Улан-Удэ

Редакция «Банкознай»
Сверяем условия и обновляем каталог.

Для жителей Улан-Удэ лимит семейной ипотеки по льготной ставке — 6 млн ₽: такой лимит действует в Республике Бурятия. Сумму сверх лимита банки выдают по рыночной ставке в рамках одного кредита.

Улан-Удэ входит в Дальневосточный федеральный округ, поэтому здесь доступна Дальневосточная ипотека под 2% на новостройки, вторичное жильё в малых городах и строительство дома — до 9 млн ₽.

На что смотреть при выборе

  • Госпрограммы. Проверьте, подходите ли вы под семейную, IT-, Дальневосточную или сельскую ипотеку — разница с рыночной ставкой в 2–3 раза.
  • Полная стоимость. Сравнивайте ПСК: в неё входят страховки и обязательные платежи.
  • Первый взнос. Чем он больше, тем меньше переплата. Материнский капитал можно направить на взнос.
  • Налоговый вычет. Можно вернуть до 260 000 ₽ за покупку жилья и до 390 000 ₽ с процентов по ипотеке.

Ипотека в Улан-Удэ: программы и проведение сделки

Ипотечных предложений в каталоге для Улан-Удэ 18, а минимальная ставка в них 2%. Здесь применима семейная ипотека для семей с детьми и дальневосточная программа: город относится к Дальневосточному федеральному округу. Сельская ипотека здесь не применяется: программа рассчитана на малые города до 30 тысяч жителей. Минимальная ставка в каталоге указана без учёта условий клиента, поэтому реальная ставка может быть выше. Программы с государственной поддержкой действуют при соблюдении требований, которые проверяет банк.

Страхование залога при ипотеке обязательно, а страхование жизни добровольно, но без него банк может поднять ставку. Полис можно купить в любой страховой, аккредитованной банком. В городе 37 офисов страховщиков, один из них Ингосстрах на улице Революции 1905 года, 92 с рейтингом 4,3. Страховку жизни можно сравнить по нескольким страховым: Сбер Страхование и Астро-Волга имеют здесь по три офиса.

Ставку по ипотеке в каталоге не сравнивайте напрямую: при отказе от страхования жизни ставка может вырасти, поэтому считайте платёж с учётом всех полисов. Сделку можно провести в одном из 19 отделений Сбербанка или 17 отделений ВТБ. Если вы берёте ипотеку на новостройку или на строительство дома, программы различаются, поэтому уточняйте программу у банка. Срок и первоначальный взнос влияют на ставку, поэтому не забывайте про них.

Отделения банков в Улан-Удэ

Улан-Удэ: 67 отделений 15 банков. Больше всего точек: Сбербанк — 19, ВТБ — 17, Совкомбанк — 10. Самая высокая оценка посетителей — улица Ленина, 35 (Альфа-Банк): ★ 4,8 по 286 отзывам. По выходным открыты 11 из 67, до позднего вечера или круглосуточно работают 4.
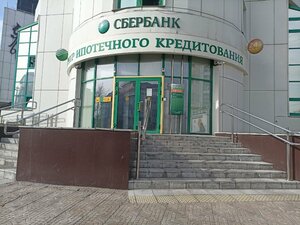
Сбербанк · 19 отделений

  • улица Пушкина, 15В — пн-пт 09:00–18:00 · ★ 4,4 (91 отзыв)
  • улица Терешковой, 2А — пн 09:00–19:00; вт 09:00–17:00; чт,пт 09:00–19:00; сб 09:00–16:00 · ★ 4,5 (89 отзывов)

ВТБ · 17 отделений

  • улица Гагарина, 22 — пн-пт 09:00–19:00; сб 10:00–15:00 · ★ 4,3 (116 отзывов)
  • улица Бабушкина, 14А — пн-пт 09:00–18:00; сб 10:00–17:00 · ★ 4,5 (107 отзывов)

Совкомбанк · 10 отделений

  • улица Смолина, 79 — пн-пт 09:00–19:00; сб,вс 10:00–17:00 · ★ 4,2 (41 отзыв)
  • улица Терешковой, 14 — пн-пт 09:00–19:00, перерыв 13:00–14:00; сб 10:00–17:00, перерыв 13:00–14:00 · ★ 4,0 (32 отзыва)

Альфа-Банк · 2 отделения

  • улица Ленина, 35 — пн-пт 09:00–19:00; сб 10:00–16:00 · ★ 4,8 (286 отзывов)
  • улица Терешковой, 2 — пн-пт 10:00–19:00 · ★ 4,8 (71 отзыв)
Сбербанк, улица Пушкина, 15В — Улан-Удэ
Сбербанкулица Пушкина, 15В
Сбербанк, улица Терешковой, 2А — Улан-Удэ
Сбербанкулица Терешковой, 2А
ВТБ, улица Гагарина, 22 — Улан-Удэ
ВТБулица Гагарина, 22
ВТБ, улица Бабушкина, 14А — Улан-Удэ
ВТБулица Бабушкина, 14А
Совкомбанк, улица Смолина, 79 — Улан-Удэ
Совкомбанкулица Смолина, 79
Совкомбанк, улица Терешковой, 14 — Улан-Удэ
Совкомбанкулица Терешковой, 14

Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.

Банки в Улан-Удэ: отделения, банкоматы, обслуживание

Банков в Улан-Удэ работает заметно больше, чем в соседних городах: в каталоге учтено 67 отделений, и крупнейшие сети представлены здесь уверенно. Сбербанк держит 19 отделений, ВТБ 17, Совкомбанк 10, Азиатско-Тихоокеанский Банк 6. Остальные сети имеют по одному-два отделения, среди них Альфа-Банк, ОТП Банк, Банк ПСБ и Россельхозбанк. Отделения есть на улице Ленина, улице Терешковой, Коммунистической улице, проспекте Строителей, Ключевской и Октябрьской улицах.

Лучше всего оценён Альфа-Банк на улице Ленина, 35: рейтинг 4,8 по 286 отзывам, работает с 09:00 до 19:00 в будни и с 10:00 до 16:00 в субботу. Всего в городе 11 отделений открыты по выходным и ещё одно круглосуточное. Банкоматов 335, из них 49 работают круглосуточно: больше всего у Сбербанка (132), затем у ВТБ (61) и Т-Банка (53). Т-Банк отделений здесь не имеет, зато его банкоматами можно пользоваться.

Если нужного банка здесь нет, ближайшие отделения есть в Гусиноозерске (95 км, 6 отделений) и Кяхте (183 км, 11 отделений). Из региональных банков в городе есть Азиатско-Тихоокеанский Банк. Учтите разницу во времени: Улан-Удэ опережает Москву на 5 часов, так что когда в Москве 09:00, здесь уже 14:00. В целом по каталогу для города учтено 249 предложений по всем продуктам. Сети Газпромбанк, Райффайзенбанк и МТС Банк здесь отделений не имеют.

Частые вопросы

Кто может взять семейную ипотеку в Улан-Удэ?

Семьи, где с 2018 года родился ребёнок и ему не больше 6 лет, семьи с двумя и более несовершеннолетними детьми, а также семьи с ребёнком-инвалидом. Ставка — не выше 6% годовых.

Какой первоначальный взнос нужен?

По большинству программ — от 20%. Без взноса можно взять ипотеку под залог имеющейся недвижимости, ставка будет выше.

Можно ли погасить ипотеку досрочно?

Да, в любой момент без штрафов. Выгоднее уменьшать срок: переплата по процентам снижается сильнее.

Какие страховки обязательны?

По закону — только страхование залога. Страхование жизни и титула добровольное, но без него банк может повысить ставку.